住宅を購入するとき、土地代や建物価格、住宅ローンの返済額に意識が向きやすいものです。
一方で、契約前後に確認しておきたい費用のひとつが火災保険です。
火災保険と聞くと、火事に備える保険という印象が強いかもしれません。
しかし、実際には火災だけでなく、落雷、風災、雪災、水災、盗難、水濡れなど、
住まいに関わるさまざまな損害に備える保険として検討されます。
住宅ローンを利用する場合、金融機関から火災保険への加入を求められることがあります。
建物がローンの担保になるため、火災などで建物価値が大きく損なわれた場合に備える必要があるためです。
ただし、火災保険がいくら必要かは、住宅の価格だけで単純に決まるものではありません。
建物の評価額、家財の金額、補償範囲、建物の構造、所在地、地震保険を付けるかどうかによって、
必要な補償額や保険料は変わります。
本記事では、損害保険料率算出機構、日本損害保険協会、財務省の公表情報をもとに、
住宅購入時に知っておきたい火災保険の補償内容、保険金額の考え方、費用の目安、
地震保険の必要性について解説します。
1. 火災保険は何に備える保険か
火災保険は、火事で建物が焼失した場合だけに使う保険ではありません。
日本損害保険協会では、火災保険を、火災だけではなく、
風水災などの自然災害や盗難などによって建物や家財などに生じた損害を補償する保険と説明しています。
住宅購入時に検討する火災保険では、主に次のような損害が補償対象になる場合があります。
| 補償の種類 | 主な例 |
|---|---|
| 火災・落雷・破裂・爆発 | 火事、落雷、ガス爆発など |
| 風災・雹災・雪災 | 台風、強風、雹、大雪による損害 |
| 水災 | 洪水、土砂災害、床上浸水など |
| 水濡れ | 給排水設備の事故による漏水など |
| 盗難 | 家財の盗難、窓や鍵の破損など |
| 破損・汚損 | 不測かつ突発的な事故による損害 |
ただし、すべての火災保険で同じ範囲が補償されるわけではありません。
水災を付けるか、破損・汚損まで備えるか、家財も対象にするかなどは、契約内容によって変わります。
火災保険 住宅で検討するときは、保険料の安さだけでなく、
自分の住まいで起こりやすいリスクに備えられているかを見ることが大切です。
2. 保険の対象は建物と家財で分けて考える
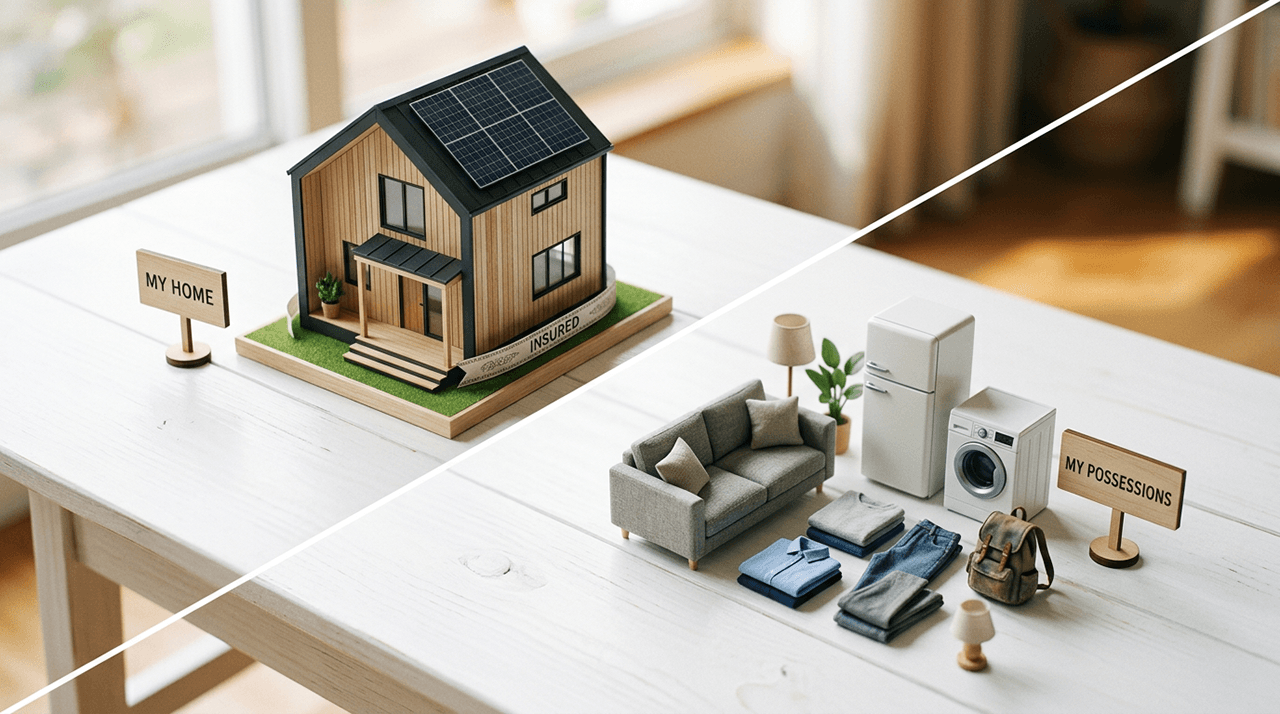
火災保険では、建物と家財を分けて考える必要があります。
建物とは、住宅そのものを指します。戸建て住宅では、建物本体のほか、門、塀、物置、
車庫などが対象に含まれる場合があります。
一方、家財とは、家具、家電、衣類、日用品など、建物の中にある生活用の持ち物です。
住宅購入時に建物の火災保険だけ加入しても、家財を対象にしていなければ、
火災や水濡れなどで家具や家電が損害を受けた場合に十分な補償を受けられない可能性があります。
建物と家財の違いを整理すると、次のようになります。
| 対象 | 内容 | 考え方 |
|---|---|---|
| 建物 | 住宅本体、門、塀、物置など | 再建築や修理に必要な金額を考える |
| 家財 | 家具、家電、衣類、日用品など | 買い替えに必要な金額を考える |
| 自動車 | 一般的に火災保険の対象外 | 自動車保険で考える |
| 高額な貴金属など | 条件により対象外となる場合あり | 契約時に確認が必要 |
特に新居への入居時は、家具や家電を新しく購入する方も多いでしょう。
冷蔵庫、洗濯機、テレビ、エアコン、ベッド、ソファ、衣類、子どもの学用品などを合計すると、
家財の金額は想像以上に大きくなることがあります。
火災保険がいくら必要かを考えるときは、建物だけでなく、
家財も含めて生活を立て直せる金額かを確認しましょう。
3. 保険金額は建物の評価額を基準に考える
火災保険で重要なのは、保険料だけでなく保険金額です。
保険金額とは、事故が起きたときに支払われる保険金の上限となる金額です。
日本損害保険協会では、保険の対象となる建物や家財の評価額を基準に保険金額を設定し、
十分な補償を受けるためには適正な評価額に基づく設定が必要と説明しています。
ここで注意したいのは、住宅の購入価格と建物の評価額は同じとは限らないことです。
土地付きの住宅を購入する場合、購入価格には土地代も含まれます。
しかし、火災保険で補償するのは主に建物や家財です。土地は火災で焼失するものではないため、
建物の保険金額を考えるときは、土地代を除いた建物部分の評価額を確認する必要があります。
火災保険の評価には、主に次の考え方があります。
| 評価の考え方 | 内容 |
|---|---|
| 再調達価額 | 同等の建物を再築・再購入するために必要な金額 |
| 時価額 | 再調達価額から経年による減価分を差し引いた金額 |
現在は、再調達価額を基準に保険金額を設定する契約が一般的とされています。
時価額を基準にすると、保険金だけでは同じ建物を建て直せない可能性があるためです。
住宅ローンの残高に合わせて保険金額を設定する場合もありますが、
ローン残高が建物の評価額より低いと、建て直しに必要な金額に届かないことがあります。
保険金額は、ローン残高ではなく、建物を建て直すために必要な金額を基準に考えることが大切です。
4. 火災保険の費用が変わる主な要素
火災保険の保険料は、一律で決まるものではありません。
損害保険料率算出機構では、火災保険について、
建物の構造や所在地などによるリスクの差に応じた料率区分を設けており、
建物や地域によって保険料率が異なると説明しています。
つまり、同じ建物価格でも、構造や地域、補償内容によって保険料は変わります。
火災保険の費用に影響しやすい項目は次の通りです。
| 項目 | 保険料への影響 |
|---|---|
| 建物の構造 | 木造、鉄骨造、コンクリート造などでリスクが異なる |
| 所在地 | 台風、豪雪、水災など地域ごとのリスクが反映される |
| 建物の評価額 | 保険金額が高いほど保険料も高くなりやすい |
| 補償範囲 | 水災、破損・汚損、盗難などを付けるかで変わる |
| 免責金額 | 自己負担額を設定すると保険料が変わる場合がある |
| 保険期間 | 契約期間や支払い方法で負担の見え方が変わる |
火災保険 いくらと調べると、平均額や目安を知りたくなるかもしれません。
しかし、実際の保険料は住まいごとの条件によって大きく変わります。
住宅購入時には、1年あたりの保険料だけでなく、契約期間分の総額、更新時の負担、
地震保険を付けた場合の金額も確認しましょう。
保険料は安さだけで比較せず、必要な補償を外していないかを見ることが大切です。
5. 水災補償は地域と土地条件で考える
火災保険の補償内容で迷いやすいのが水災補償です。
水災補償は、洪水や土砂災害などによる住宅の損害に備えるものです。
水災を付けると保険料が上がる場合があるため、必要かどうか悩む方も多いでしょう。
水災補償を考えるときは、建物がある地域の災害リスクを確認することが大切です。
川や海に近い地域だけでなく、低地、周囲より土地が低い場所、雨水が集まりやすい道路沿い、
造成地、高低差のあるエリアなどでは、浸水や土砂災害のリスクを確認したいところです。
水災補償を検討するときの視点は次の通りです。
| 確認項目 | 見るポイント |
|---|---|
| 周辺地形 | 低地、坂の下、川や水路の近くか |
| 過去の浸水 | 周辺で浸水被害が起きていないか |
| 道路との高低差 | 道路より敷地が低くないか |
| 排水環境 | 雨水が流れ込みやすくないか |
| 家族構成 | 高齢者や小さな子どもがいるか |
名古屋市周辺でも、エリアによって土地の高さや水路、道路環境は異なります。
駅距離や価格だけでなく、土地の高低差や周辺の排水環境も確認しておくと安心です。
水災補償は、すべての家庭で同じ判断になるわけではありません。
ハザード情報や現地の状況を確認したうえで、保険料とリスクのバランスを考えましょう。
6. 地震保険は必要か
住宅購入時には、火災保険とあわせて地震保険も検討する必要があります。
火災保険では、地震・噴火またはこれらによる津波を原因とする火災や倒壊などの損害は、
原則として補償されません。地震による損害に備えるには、
火災保険に地震保険を付帯して契約する必要があります。
財務省では、地震保険の対象は居住用の建物および家財とし、
火災保険の保険金額の30%〜50%の範囲内で地震保険の保険金額を決めることができると説明しています。
ただし、限度額は建物5,000万円、家財1,000万円です。
たとえば、火災保険の保険金額を建物2,000万円、家財500万円に設定した場合、
地震保険の契約金額は次の範囲になります。
| 対象 | 火災保険の保険金額 | 地震保険の設定範囲 |
|---|---|---|
| 建物 | 2,000万円 | 600万円〜1,000万円 |
| 家財 | 500万円 | 150万円〜250万円 |
地震保険は、建物を完全に建て直す費用をすべて補うための保険というより、
被災後の生活再建を支える役割が大きい保険です。
日本損害保険協会では、地震保険の保険料は建物の構造と所在地により異なり、
建物の免震・耐震性能に応じた割引制度があると説明しています。
地震保険 必要かを考えるときは、保険料だけでなく、
被災後にどれくらい手元資金で生活を立て直せるかも含めて判断しましょう。
7. 住宅購入時に確認したいチェックポイント
火災保険は、住宅購入の流れの中で急いで決めてしまいやすい費用です。
住宅ローンの手続き、引き渡し、引っ越し、家具家電の購入などが重なると、
保険内容を細かく比較する時間が不足しがちです。
しかし、入居後に見直そうと思っても、補償不足に気づくのは事故が起きたあとということもあります。
住宅購入時には、次の項目を確認しておきましょう。
- 建物の保険金額は再調達価額を基準にしているか
- 土地代を含めず、建物部分の金額で考えているか
- 家財も補償対象にするか
- 水災補償が必要な地域か
- 破損・汚損や盗難まで備えるか
- 地震保険を付帯するか
- 地震保険の建物・家財それぞれの金額をどう設定するか
- 保険期間と更新時の負担を確認したか
- 住宅ローンの条件と合っているか
特に子育て世帯では、家具や家電、学用品、衣類など家財の量が多くなりやすいため、
家財補償をどう設定するかも大切です。
共働き世帯では、家電や設備が使えなくなったときの生活への影響も考えておきたいところです。
また、保険料を抑えるために補償を外しすぎると、
いざというときに修理費や買い替え費用を自己負担する可能性があります。
火災保険は、最も安いプランを選ぶものではなく、
家族の暮らしを立て直すために必要な補償を選ぶものとして考えましょう。
まとめ:火災保険は保険料と補償内容をセットで考えよう
火災保険は、火災だけでなく、風災、雪災、水災、盗難、水濡れなど、
住まいに関わるさまざまな損害に備える保険です。
住宅購入時には、建物の保険だけでなく、家財を対象にするかどうかも確認する必要があります。
家具や家電、衣類、日用品まで含めると、家財の金額は想像以上に大きくなることがあります。
火災保険がいくら必要かを考えるときは、住宅の購入価格ではなく、
建物を建て直すために必要な再調達価額を基準に考えることが大切です。
住宅ローン残高に合わせて保険金額を設定すると、建て直しに必要な金額に届かない場合があります。
また、火災保険の保険料は、建物の構造、所在地、補償内容、保険金額、保険期間などによって変わります。
費用だけを見て補償を削るのではなく、
自分の住まいで起こりやすいリスクに備えられているかを確認しましょう。
地震による火災や倒壊などは、火災保険だけでは補償されません。
地震保険を付帯する場合は、火災保険の保険金額の30%〜50%の範囲内で、
建物と家財それぞれの金額を設定します。
住宅購入では、火災保険も資金計画の一部です。
土地代や建物価格、住宅ローン返済だけでなく、保険料、地震保険、
将来の更新費用まで含めて考えておくと、入居後の家計が見えやすくなります。
AVANTIAなら、住宅購入時の費用も含めて住まい探しをサポートします
AVANTIAでは、住宅購入を検討する方に向けて、土地探しや建物計画だけでなく、
住宅ローンや火災保険など、入居前後に必要な費用も含めた資金計画をサポートしています。
- 住宅購入時に必要な費用の整理
- 火災保険や地震保険を踏まえた資金計画
- ご家族の暮らしに合う住まい選び
- 購入後の維持費まで見据えた住まいづくり
住まいは、購入時の価格だけでなく、住み始めてから安心して暮らせるかどうかも大切です。
火災保険の費用感がわからない方も、住宅購入にかかる総額を整理したい方も、
ご家族の希望や将来の暮らしを踏まえながら、無理のない住まい選びを一緒に考えていきましょう。